Domain streichfarbe.de kaufen?
Wir ziehen mit dem Projekt
streichfarbe.de um.
Sind Sie am Kauf der Domain
streichfarbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain streichfarbe.de kaufen?
Was sind sonstige Betriebssteuern?
Was sind sonstige Betriebssteuern? Sonstige Betriebssteuern sind Steuern, die von Unternehmen auf ihre Geschäftstätigkeit erhoben werden, aber nicht zu den gängigen Unternehmenssteuern wie Einkommensteuer oder Umsatzsteuer gehören. Dazu können beispielsweise Gewerbesteuern, Grundsteuern oder Vergnügungssteuern zählen. Diese Steuern variieren je nach Standort und Art des Unternehmens und können einen erheblichen Einfluss auf die Finanzen eines Unternehmens haben. Es ist wichtig, dass Unternehmen diese Steuern verstehen und in ihre Finanzplanung einbeziehen. **
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
Ähnliche Suchbegriffe für ABN-SL115P-Sonstige-Installationstechnik
Top-Angebote
Produkte zum Begriff ABN-SL115P-Sonstige-Installationstechnik:
-
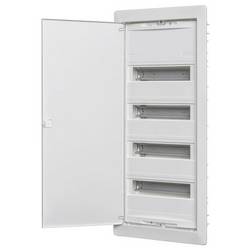
ABN A24UP Sonstige Installationstechnik Kleinverteiler Unterputz Anzahl Teilungen = 12 Anzahl Reihen = 2 Inhalt 1 St.Unterputz-Kleinverteiler mit Steckklemmen,N+PE je 3 x2,5-16 + 14 x1,5-4mm²,zusätzliche N-FI-Klemme 3 x16,2 x10mm²,Blendrahmen BxHxT (mm) 344 x474 x11,Nischenmaße BxHxT (mm) 330 x435 x90,TE je 18mm 24/28,Reihen 2,Unterputz-Kleinverteiler,Schutzisoliert II,Schutzart: IP 30,Für Geräte bis 63A,Farbton: RAL 9016,verkehrsweiß,Einfachster Türanschlagwechsel ohne Demontage des Blendrahmens,Flacher Türverschluss mit Schnapptechnik,EinfachesAustauschen gegen ein Schloss,Geeignet für Einbaugeräte bis 70mm Tiefe,Gebaut nach DIN VDE 0603-1,DIN 43871,MauerkastenAus Kunststoff,mit GerätetragschieneAus Stahlblech,Tiefe 88/90mm,N/PE-Steckklemmen,fingersicher in montagefreundlicher Schnapptechnik,N-FI-Erweiterungsklemme,serienmäßig für 2-,3- und 4-reihige Verteiler zur seitlichen Schnappbefestigung enthalten,Geräteabdeckung mit Geräteausschnitten,H = 46mm,für 12 TE,(symmetrisch erweiterbarAuf 14 TE),Plombierbar,2-Punkt-Befestigung,Blendrahmen mit VolltürAus Stahlblech,Stromkreisbeschriftungen und Blatt mit Piktogrammen,Putzschutzplatte,169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Sonstige Installationstechnik Einspeiseklemme 1 St. K96ESA1EEinspeiseklemme,universZ,1-25mm²,1-polig,für SaS 12x5mm,nur mit ESA nutzbar. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 250 A Ausführung nach VDE-AR-N 4100:2019-04 Zähleranlage für __ Zählerplatz(e). Nach den technischen Anschlussbedingungen (TAB) des VNB __ für: __ Elektronische Haushalts-Zähler (eHZ) oder __ Zähler mit 3-Punktbefestigung (3HZ). __ für Bezugsanlagen mit haushaltsüblichem Verbrauch max. 63 A (10mm²) nach DIN 18015-1 ( __ Wohnungen, __ Allgemein, __ Reserve, __ Wärmepumpe) __ für Dauerstromanwendungen max. 32 A (10 mm²) nach VDE-AR-N 4100:2019-04 (z.B. PV bis 22 KW) __ für Dauerstromanwen9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hager Sonstige Installationstechnik Sammelschienenklemme 1 St. Piece K96FSammelschienenklemme 25mm²-70mm² bei 12x5mm, 25mm²-50mm² bei 12x10mm,Cu-Leiter. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 250 A Ausführung nach VDE-AR-N 4100:2019-04 Zähleranlage für __ Zählerplatz(e). Nach den technischen Anschlussbedingungen (TAB) des VNB __ für: __ Elektronische Haushalts-Zähler (eHZ) oder __ Zähler mit 3-Punktbefestigung (3HZ). __ für Bezugsanlagen mit haushaltsüblichem Verbrauch max. 63 A (10mm²) nach DIN 18015-1 ( __ Wohnungen, __ Allgemein, __ Reserve, __ Wärmepumpe) __ für Dauerstromanwendungen max. 32 A (10 mm²) nach VDE-AR-N 4100:2019-04 (z.B. PV bis 22 KW) __ für Dauerstroman8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
HAGER SL200559119016 Geräteträger Sonstige Installationstechnik Weiß 1 St.Geräteträger universal für UP-Geräte mit Rahmen zu SL 20x55mm verkehrsweiß. Geräteträger zum Elektro-Installationskanal-System Sockelleistenkanal nach DIN EN 50085-1 als Geräteeinbaukanal. Leer Geräteträger zum Aufrasten auf das Sockelleistenkanal-Unterteil bestehend aus Geräteträger-Unterteil mit Arretierschraube zum Einbau von passenden UP-Schalterprogrammen mit Design-Rahmen und Geräteträger-Oberteil. Hinweis: Geräteträgerschürze ist nicht erforderlich.19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Top-Angebote
Produkte zum Begriff ABN-SL115P-Sonstige-Installationstechnik:
-
ABN A48HW Sonstige Installationstechnik Kleinverteiler Hohlwand Anzahl Teilungen = 12 Anzahl Reihen = 4 Inhalt 1 St.Hohlwand-Kleinverteiler mit Steckklemmen,PE 6 x2,5-16 + 21 x1,5-4mm²,N+N je 3 x2,5-25 + 14 x1,5-4mm²,zusätzliche N-FI-Klemme 3 x16,2 x10mm²,Blendrahmen BxHxT (mm) 344 x749 x11,Ausschnittmaße BxHxT (mm) 310 x695 x88,TE je 18mm 48/56,Reihen 4,Hohlwand-Kleinverteiler,Schutzisoliert II,Schutzart: IP 30,Für Geräte bis 63A,Farbton: RAL 9016,verkehrsweiß,Einfachster Türanschlagwechsel ohne Demontage des Blendrahmens,Flacher Türverschluss mit Schnapptechnik,EinfachesAustauschen gegen ein Schloss,Geeignet für Einbaugeräte bis 70mm Tiefe,Gebaut nach DIN VDE 0603-1,DIN 43871,MauerkastenAus Kunststoff,mit GerätetragschieneAus Stahlblech,Tiefe 88/90mm,N/PE-Steckklemmen,fingersicher in montagefreundlicher Schnapptechnik,N-FI-Erweiterungsklemme,serienmäßig für 2-,3- und 4-reihige Verteiler zur seitlichen Schnappbefestigung enthalten,Geräteabdeckung mit Geräteausschnitten,H = 46mm,für 12 TE,(symmetrisch erweiterbarAuf 14 TE),Plombierbar,2-Punkt-Befestigung,Blendrahmen mit VolltürAus Stahlblech,Stromkreisbeschriftungen und Blatt mit Piktogrammen,Putzschutzplatte,335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN A24UP Sonstige Installationstechnik Kleinverteiler Unterputz Anzahl Teilungen = 12 Anzahl Reihen = 2 Inhalt 1 St.Unterputz-Kleinverteiler mit Steckklemmen,N+PE je 3 x2,5-16 + 14 x1,5-4mm²,zusätzliche N-FI-Klemme 3 x16,2 x10mm²,Blendrahmen BxHxT (mm) 344 x474 x11,Nischenmaße BxHxT (mm) 330 x435 x90,TE je 18mm 24/28,Reihen 2,Unterputz-Kleinverteiler,Schutzisoliert II,Schutzart: IP 30,Für Geräte bis 63A,Farbton: RAL 9016,verkehrsweiß,Einfachster Türanschlagwechsel ohne Demontage des Blendrahmens,Flacher Türverschluss mit Schnapptechnik,EinfachesAustauschen gegen ein Schloss,Geeignet für Einbaugeräte bis 70mm Tiefe,Gebaut nach DIN VDE 0603-1,DIN 43871,MauerkastenAus Kunststoff,mit GerätetragschieneAus Stahlblech,Tiefe 88/90mm,N/PE-Steckklemmen,fingersicher in montagefreundlicher Schnapptechnik,N-FI-Erweiterungsklemme,serienmäßig für 2-,3- und 4-reihige Verteiler zur seitlichen Schnappbefestigung enthalten,Geräteabdeckung mit Geräteausschnitten,H = 46mm,für 12 TE,(symmetrisch erweiterbarAuf 14 TE),Plombierbar,2-Punkt-Befestigung,Blendrahmen mit VolltürAus Stahlblech,Stromkreisbeschriftungen und Blatt mit Piktogrammen,Putzschutzplatte,169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Sonstige Installationstechnik Einspeiseklemme 1 St. K96ESA1EEinspeiseklemme,universZ,1-25mm²,1-polig,für SaS 12x5mm,nur mit ESA nutzbar. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 250 A Ausführung nach VDE-AR-N 4100:2019-04 Zähleranlage für __ Zählerplatz(e). Nach den technischen Anschlussbedingungen (TAB) des VNB __ für: __ Elektronische Haushalts-Zähler (eHZ) oder __ Zähler mit 3-Punktbefestigung (3HZ). __ für Bezugsanlagen mit haushaltsüblichem Verbrauch max. 63 A (10mm²) nach DIN 18015-1 ( __ Wohnungen, __ Allgemein, __ Reserve, __ Wärmepumpe) __ für Dauerstromanwendungen max. 32 A (10 mm²) nach VDE-AR-N 4100:2019-04 (z.B. PV bis 22 KW) __ für Dauerstromanwen9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Betriebssteuern?
Was sind sonstige Betriebssteuern? Sonstige Betriebssteuern sind Steuern, die von Unternehmen auf ihre Geschäftstätigkeit erhoben werden, aber nicht zu den gängigen Unternehmenssteuern wie Einkommensteuer oder Umsatzsteuer gehören. Dazu können beispielsweise Gewerbesteuern, Grundsteuern oder Vergnügungssteuern zählen. Diese Steuern variieren je nach Standort und Art des Unternehmens und können einen erheblichen Einfluss auf die Finanzen eines Unternehmens haben. Es ist wichtig, dass Unternehmen diese Steuern verstehen und in ihre Finanzplanung einbeziehen. **
-
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
Ähnliche Suchbegriffe für ABN-SL115P-Sonstige-Installationstechnik
-
Hager Sonstige Installationstechnik Sammelschienenklemme 1 St. Piece K96FSammelschienenklemme 25mm²-70mm² bei 12x5mm, 25mm²-50mm² bei 12x10mm,Cu-Leiter. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 250 A Ausführung nach VDE-AR-N 4100:2019-04 Zähleranlage für __ Zählerplatz(e). Nach den technischen Anschlussbedingungen (TAB) des VNB __ für: __ Elektronische Haushalts-Zähler (eHZ) oder __ Zähler mit 3-Punktbefestigung (3HZ). __ für Bezugsanlagen mit haushaltsüblichem Verbrauch max. 63 A (10mm²) nach DIN 18015-1 ( __ Wohnungen, __ Allgemein, __ Reserve, __ Wärmepumpe) __ für Dauerstromanwendungen max. 32 A (10 mm²) nach VDE-AR-N 4100:2019-04 (z.B. PV bis 22 KW) __ für Dauerstroman8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
HAGER SL200559119016 Geräteträger Sonstige Installationstechnik Weiß 1 St.Geräteträger universal für UP-Geräte mit Rahmen zu SL 20x55mm verkehrsweiß. Geräteträger zum Elektro-Installationskanal-System Sockelleistenkanal nach DIN EN 50085-1 als Geräteeinbaukanal. Leer Geräteträger zum Aufrasten auf das Sockelleistenkanal-Unterteil bestehend aus Geräteträger-Unterteil mit Arretierschraube zum Einbau von passenden UP-Schalterprogrammen mit Design-Rahmen und Geräteträger-Oberteil. Hinweis: Geräteträgerschürze ist nicht erforderlich.19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
HAGER SL200809119016 Geräteträger Sonstige Installationstechnik Weiß 1 St.Geräteträger universal für UP-Geräte mit Rahmen zu SL 20x80mm verkehrsweiß. Geräteträger zum Elektro-Installationskanal-System Sockelleistenkanal nach DIN EN 50085-1 als Geräteeinbaukanal. Leer Geräteträger zum Aufrasten auf das Sockelleistenkanal-Unterteil bestehend aus Geräteträger-Unterteil mit Arretierschraube zum Einbau von passenden UP-Schalterprogrammen mit Design-Rahmen und Geräteträger-Oberteil. Hinweis: Geräteträgerschürze ist nicht erforderlich.20,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
HAGER SL20080A9016 Geräteträgerschürze Sonstige Installationstechnik Weiß 1 St.Geräteträgerschürze für Geräteträger zu SL 20x80mm verkehrsweiß. Geräteträgerschürze zum Elektro-Installationskanal-System Sockelleistenkanal nach DIN EN 50085-1 als Geräteeinbaukanal, als Abdeckung des Kanal-Unterteils unterhalb des Geräteträgers zum Aufrasten auf den Geräteträger.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.